

登录新浪财经APP 搜索【信披】查看更多考评等级配资资讯门户网
经对长光华芯(688048.SH)2026年半年度报告核查发现,报告存在多处文字及信息披露疏漏,涉及董事会会议届次、税费列示、会计政策及财务附注等内容。
董事会会议届次写错:第22次写成第19次
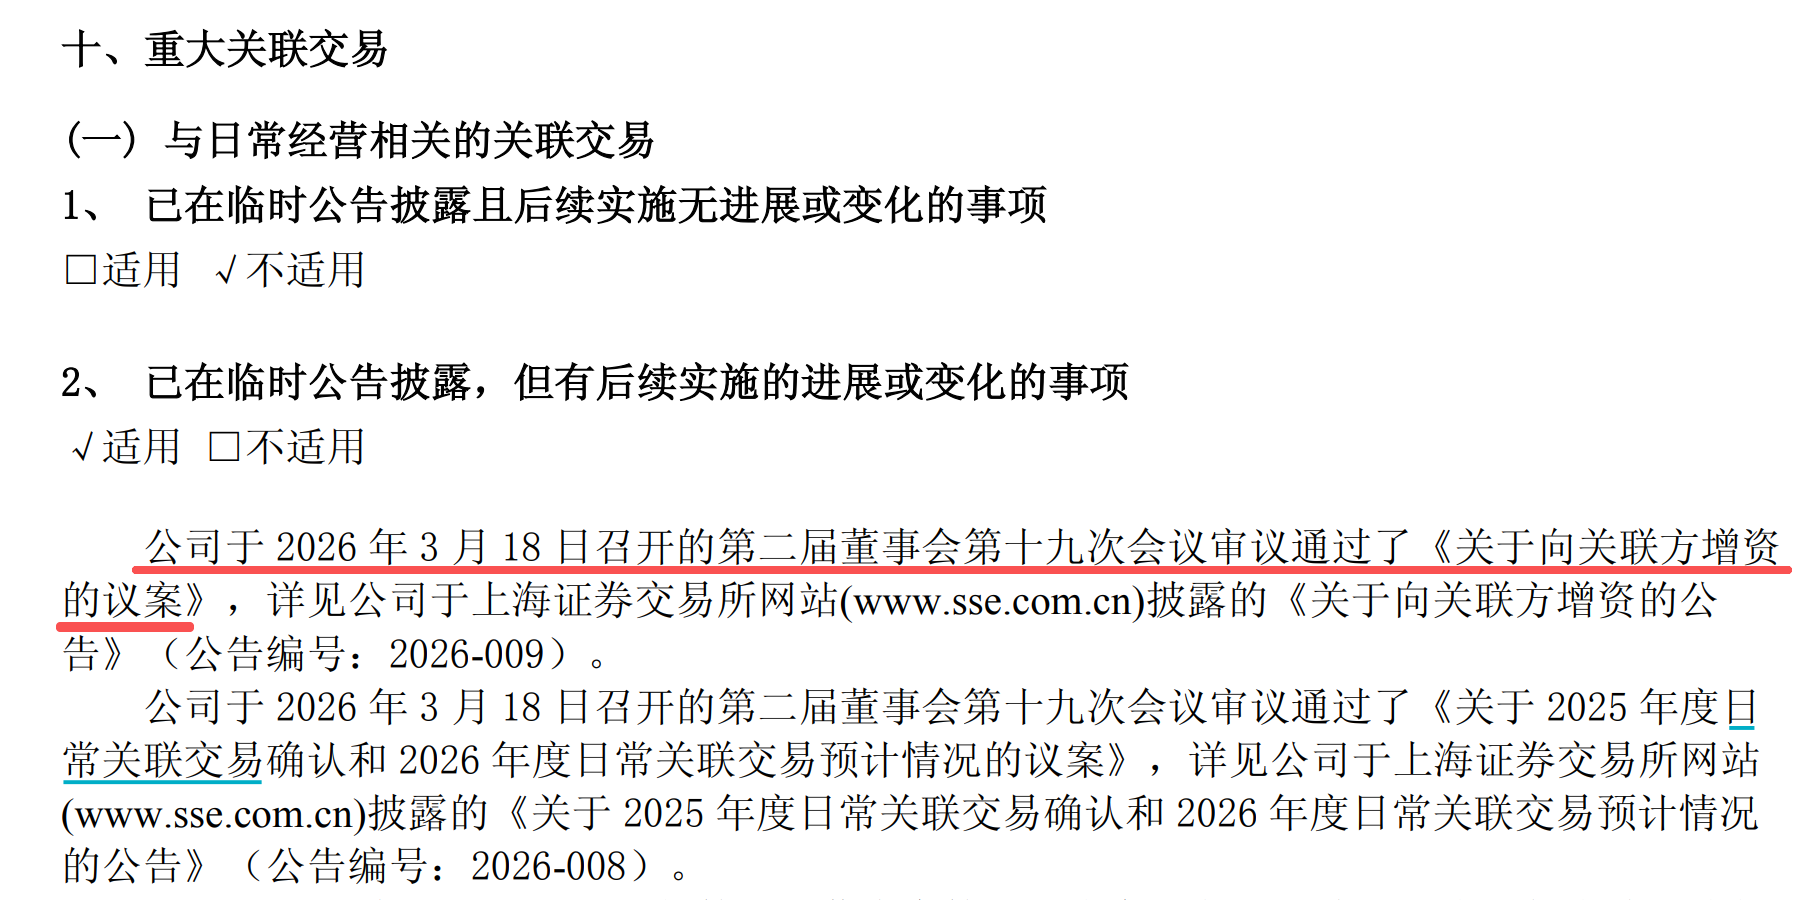
半年报第43页披露,公司于2026年6月3日召开的第二届董事会第十九次会议审议通过《关于向关联方增资的议案》。
 资料来源:长光华芯《2026年半年度报告》
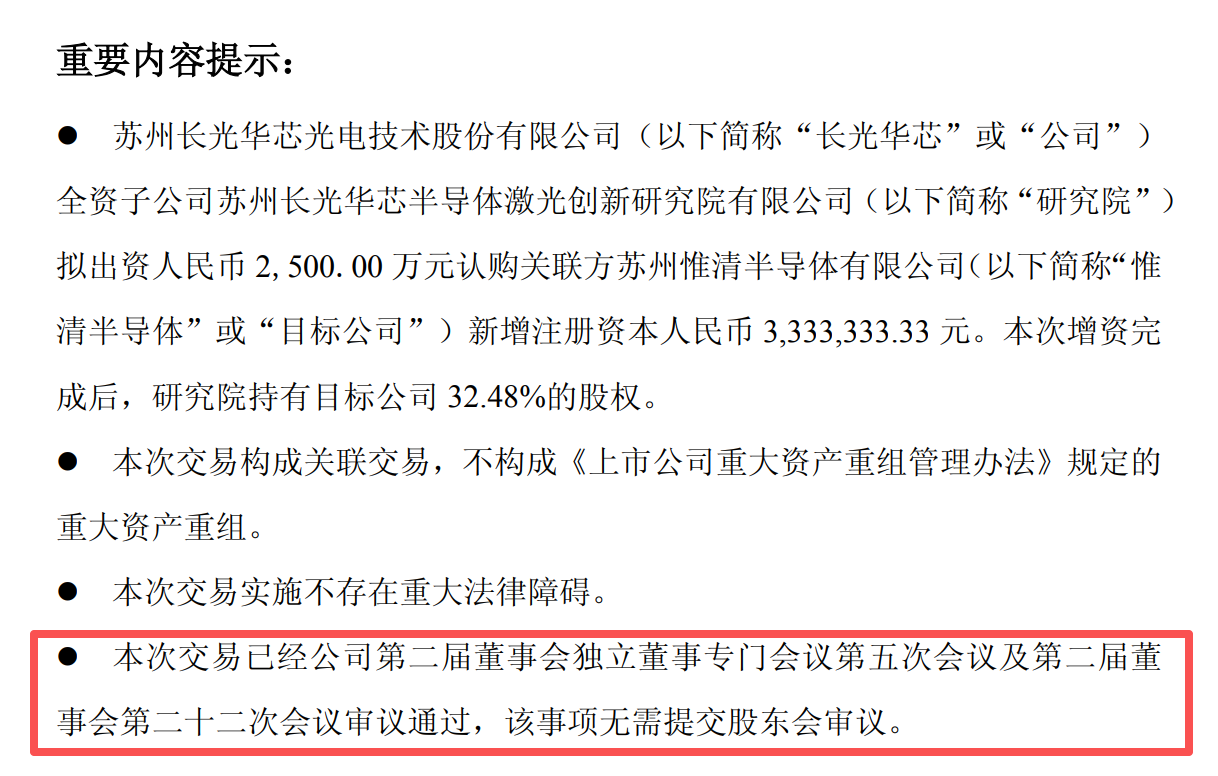
但公司6月4日发布的《关于向关联方增资的公告》明确指出,相关议案经第二届董事会第二十二次会议审议通过。
 资料来源:长光华芯《关于向关联方增资的公告》
而半年报此前已披露,第二届董事会第十九次会议于3月18日召开。因此,半年报6月3日的会议届次应为“第二届董事会第二十二次会议”。
教育费附加税率标注为5%
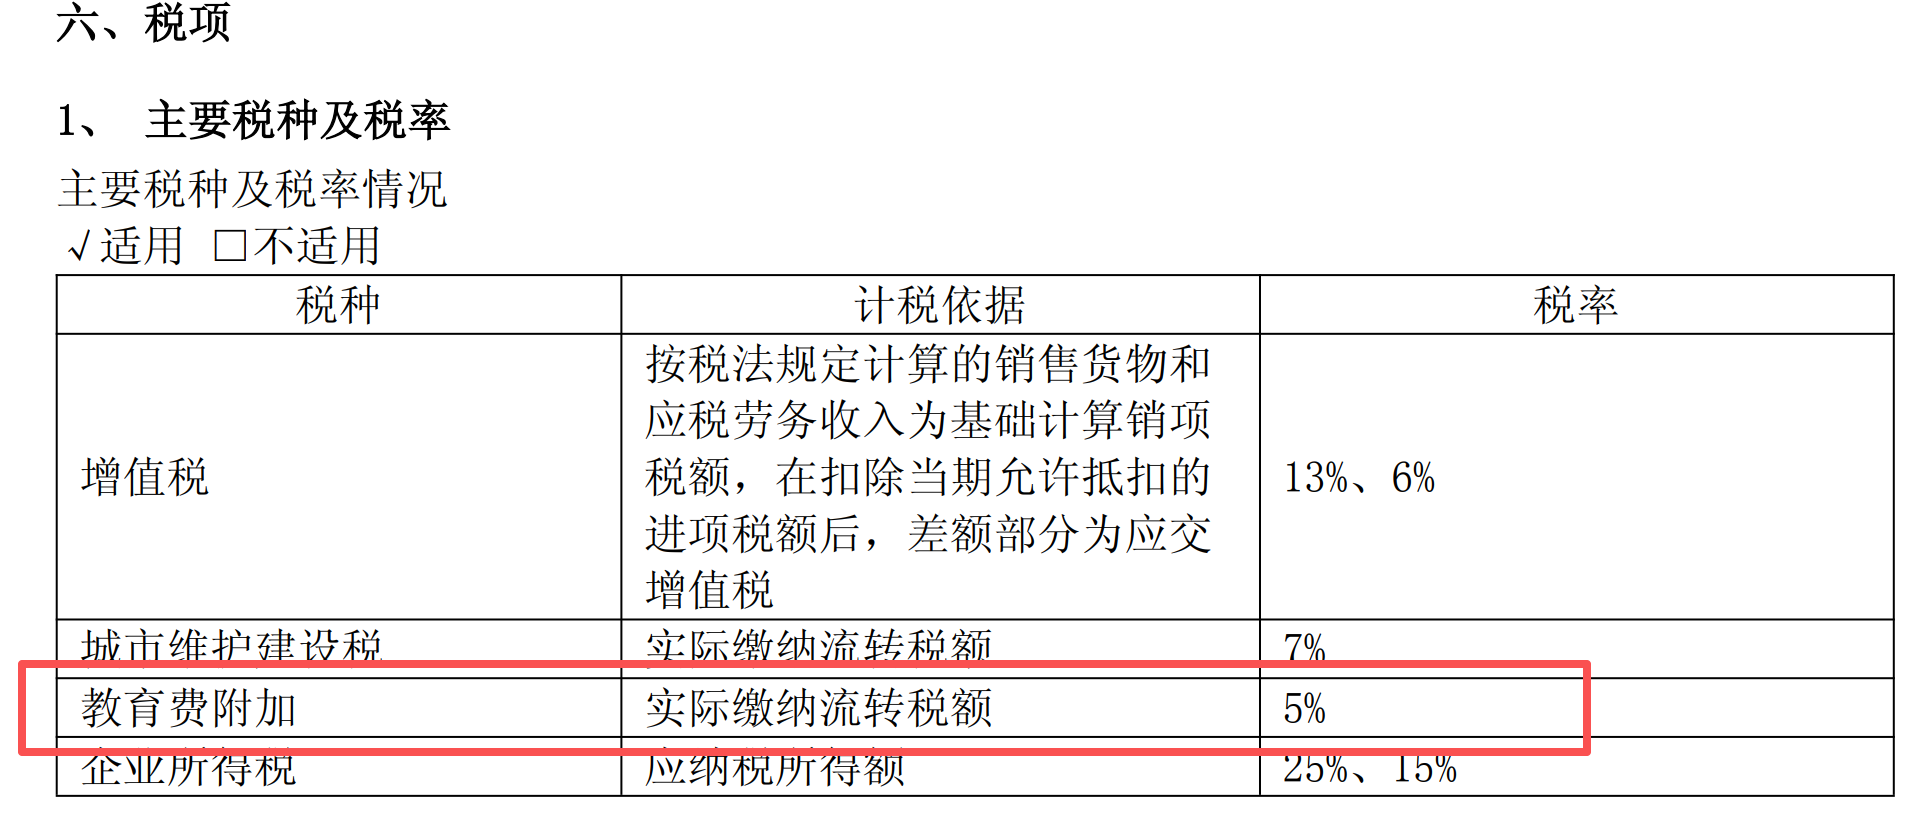
半年报第94页“主要税种及税率”表中,将教育费附加税率标注为5%。
 资料来源:长光华芯《2026年半年度报告》
按照现行规定,教育费附加征收率为3%,地方教育附加为2%。两项合计为5%,但报告未将两者分别列示,容易造成税费名称与征收比例的理解歧义。
会计政策标题重复用词
半年报第83页出现“按照单项计提坏账准备的认定单项计提判断标准”的表述。
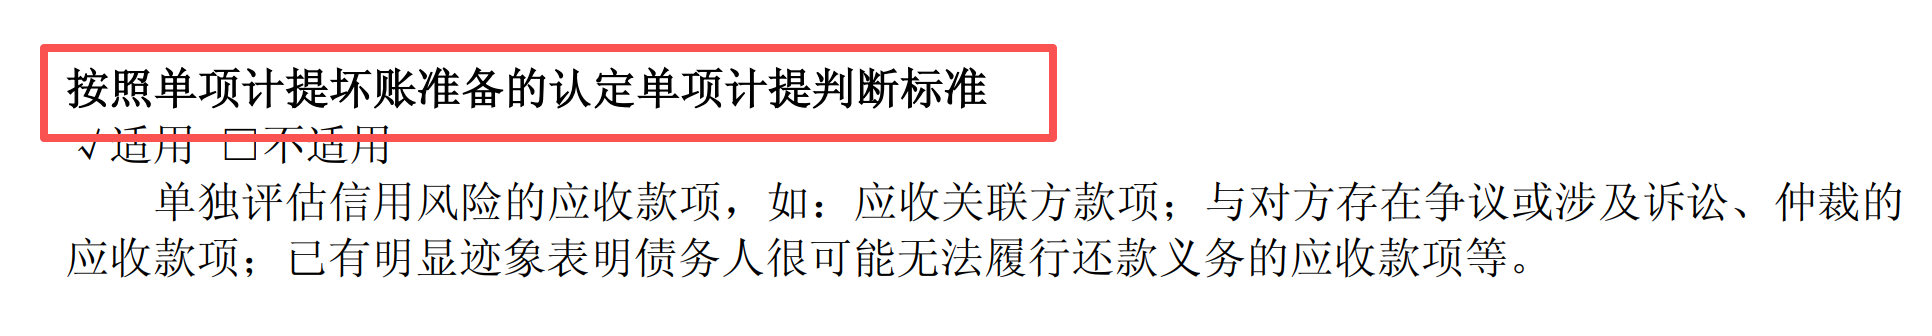 资料来源:长光华芯《2026年半年度报告》
其中,“单项计提”重复出现,“认定”与“判断标准”的搭配也不够通顺,可调整为“按照单项计提坏账准备的判断标准”。
两处财务附注序号重复
半年报第86页,在“(3)后续计量及损益确认方法”之后,又将“处置长期股权投资”标注为“(3)”,后者应为“(4)”。
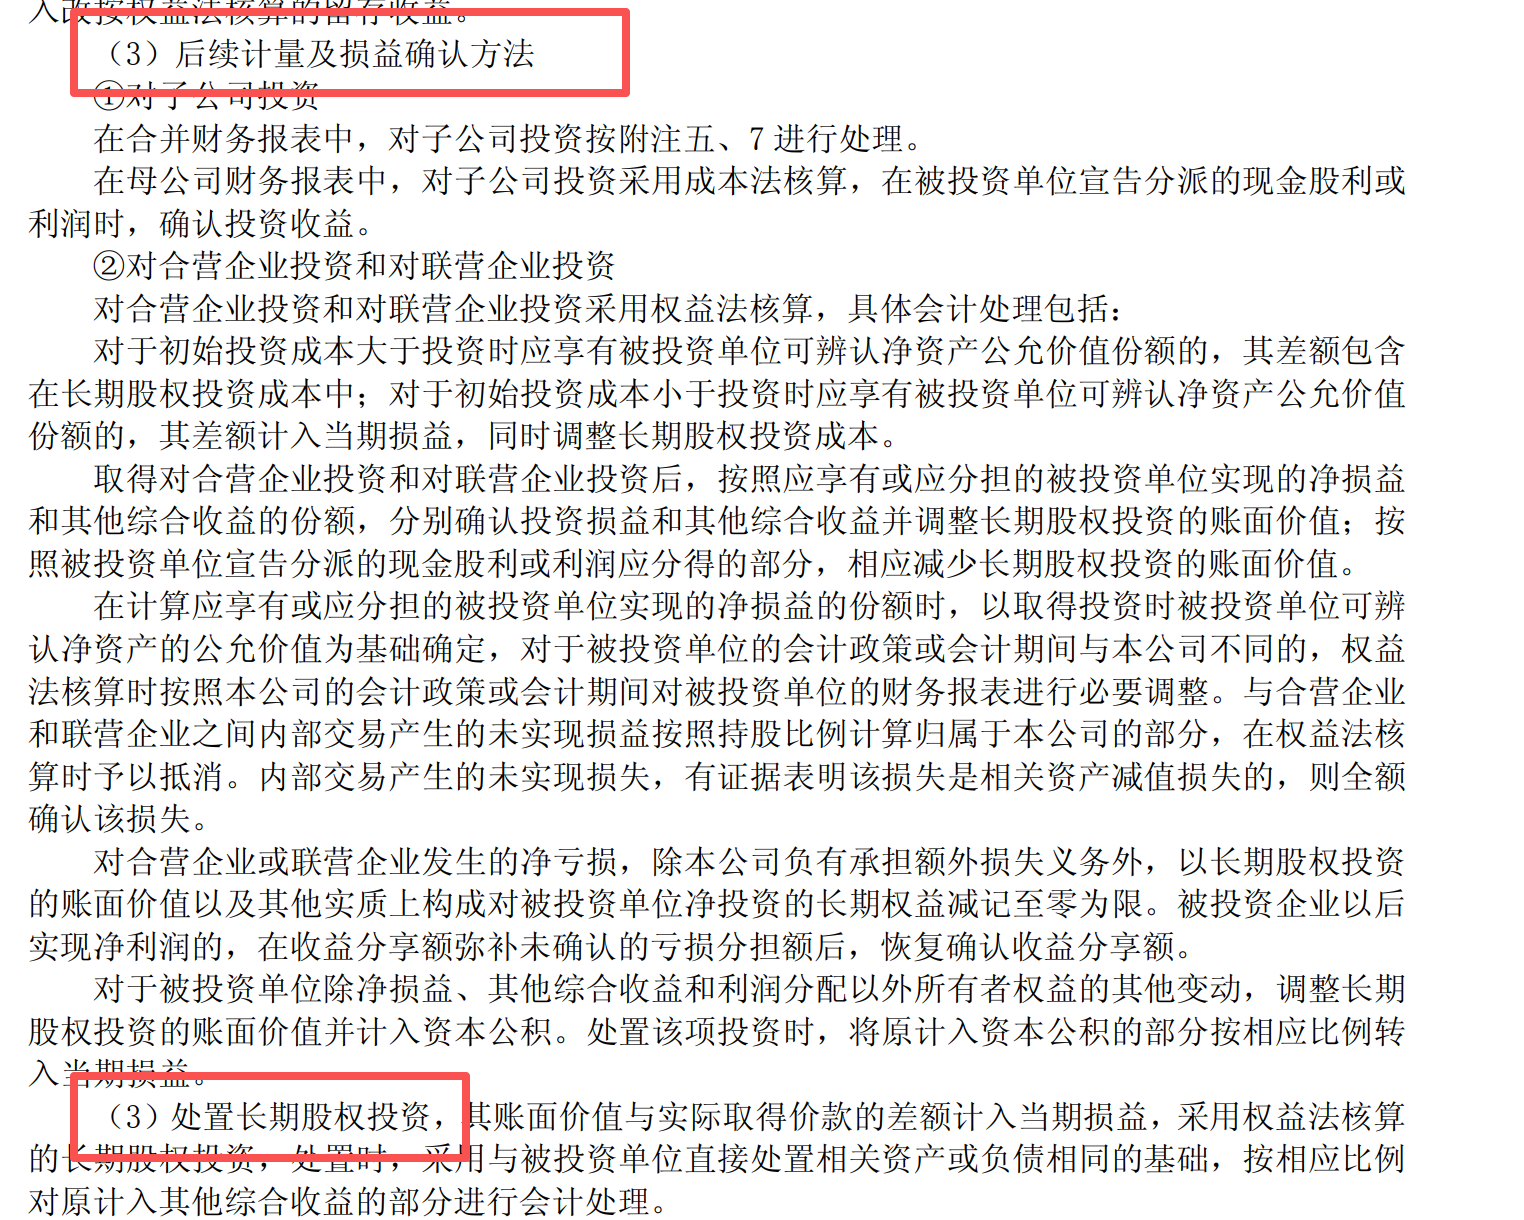 资料来源:长光华芯《2026年半年度报告》
第124页无形资产章节也存在类似问题,“未办妥产权证书的土地使用权情况”与“无形资产的减值测试情况”均标注为“(3)”。
半年报使用“年末余额”
半年报第104页预付款项说明中,将2026年6月30日对应的期末金额称为“年末余额”,与半年度报告的统计时点不符,应统一为“期末余额”。
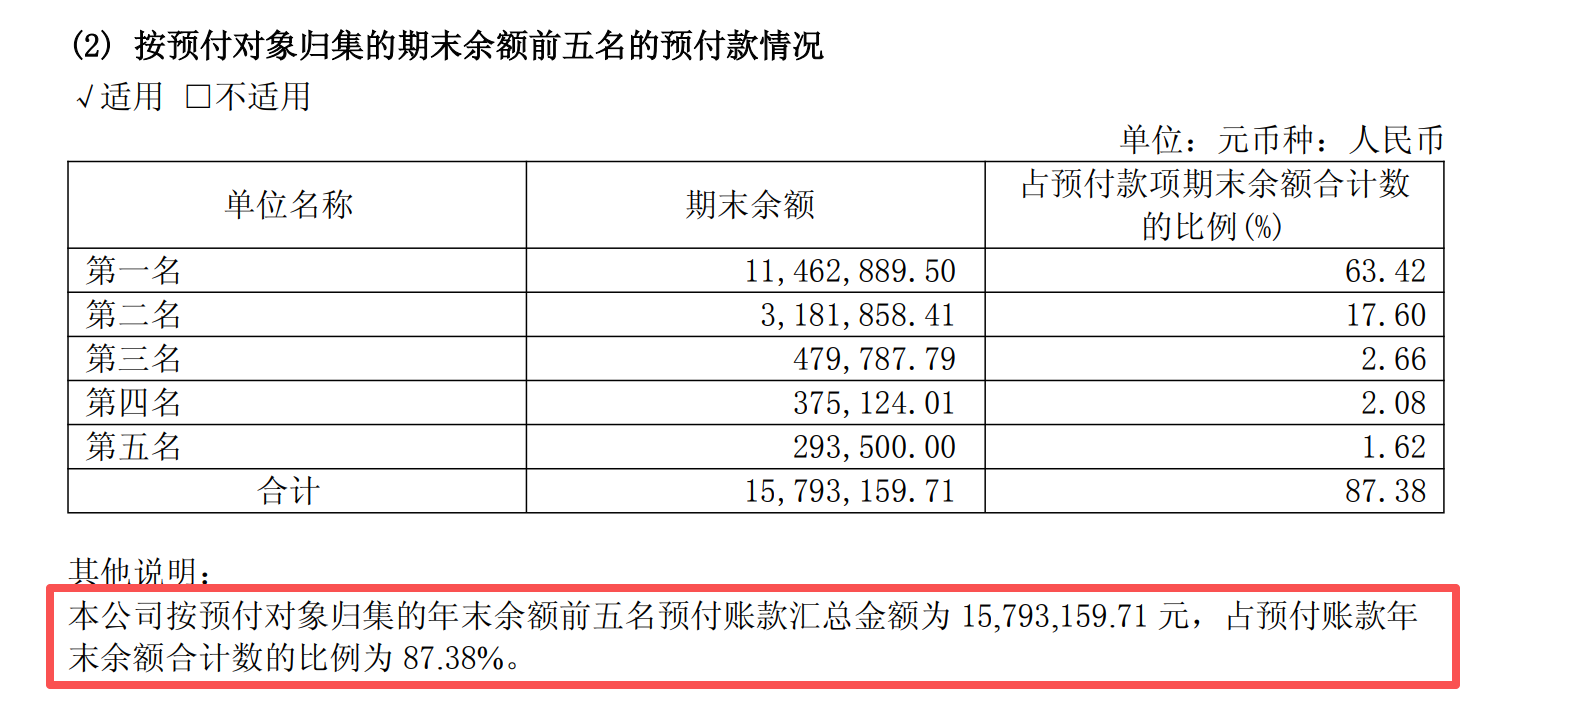 资料来源:长光华芯《2026年半年度报告》
上述问题涉及关联交易决策程序、税费列示和财务附注等正式披露内容。虽然不能据此认定财务数据存在错误,但定期报告基础信息与文字表述的准确性同样值得重视。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:AI观察员配资资讯门户网
盛康优配提示:文章来自网络,不代表本站观点。


